ACF et PACF
Autocorrélation et autocorrélation partielle du chômage trimestriel aux États-Unis, en sucettes avec bandes de significativité à 95 %.
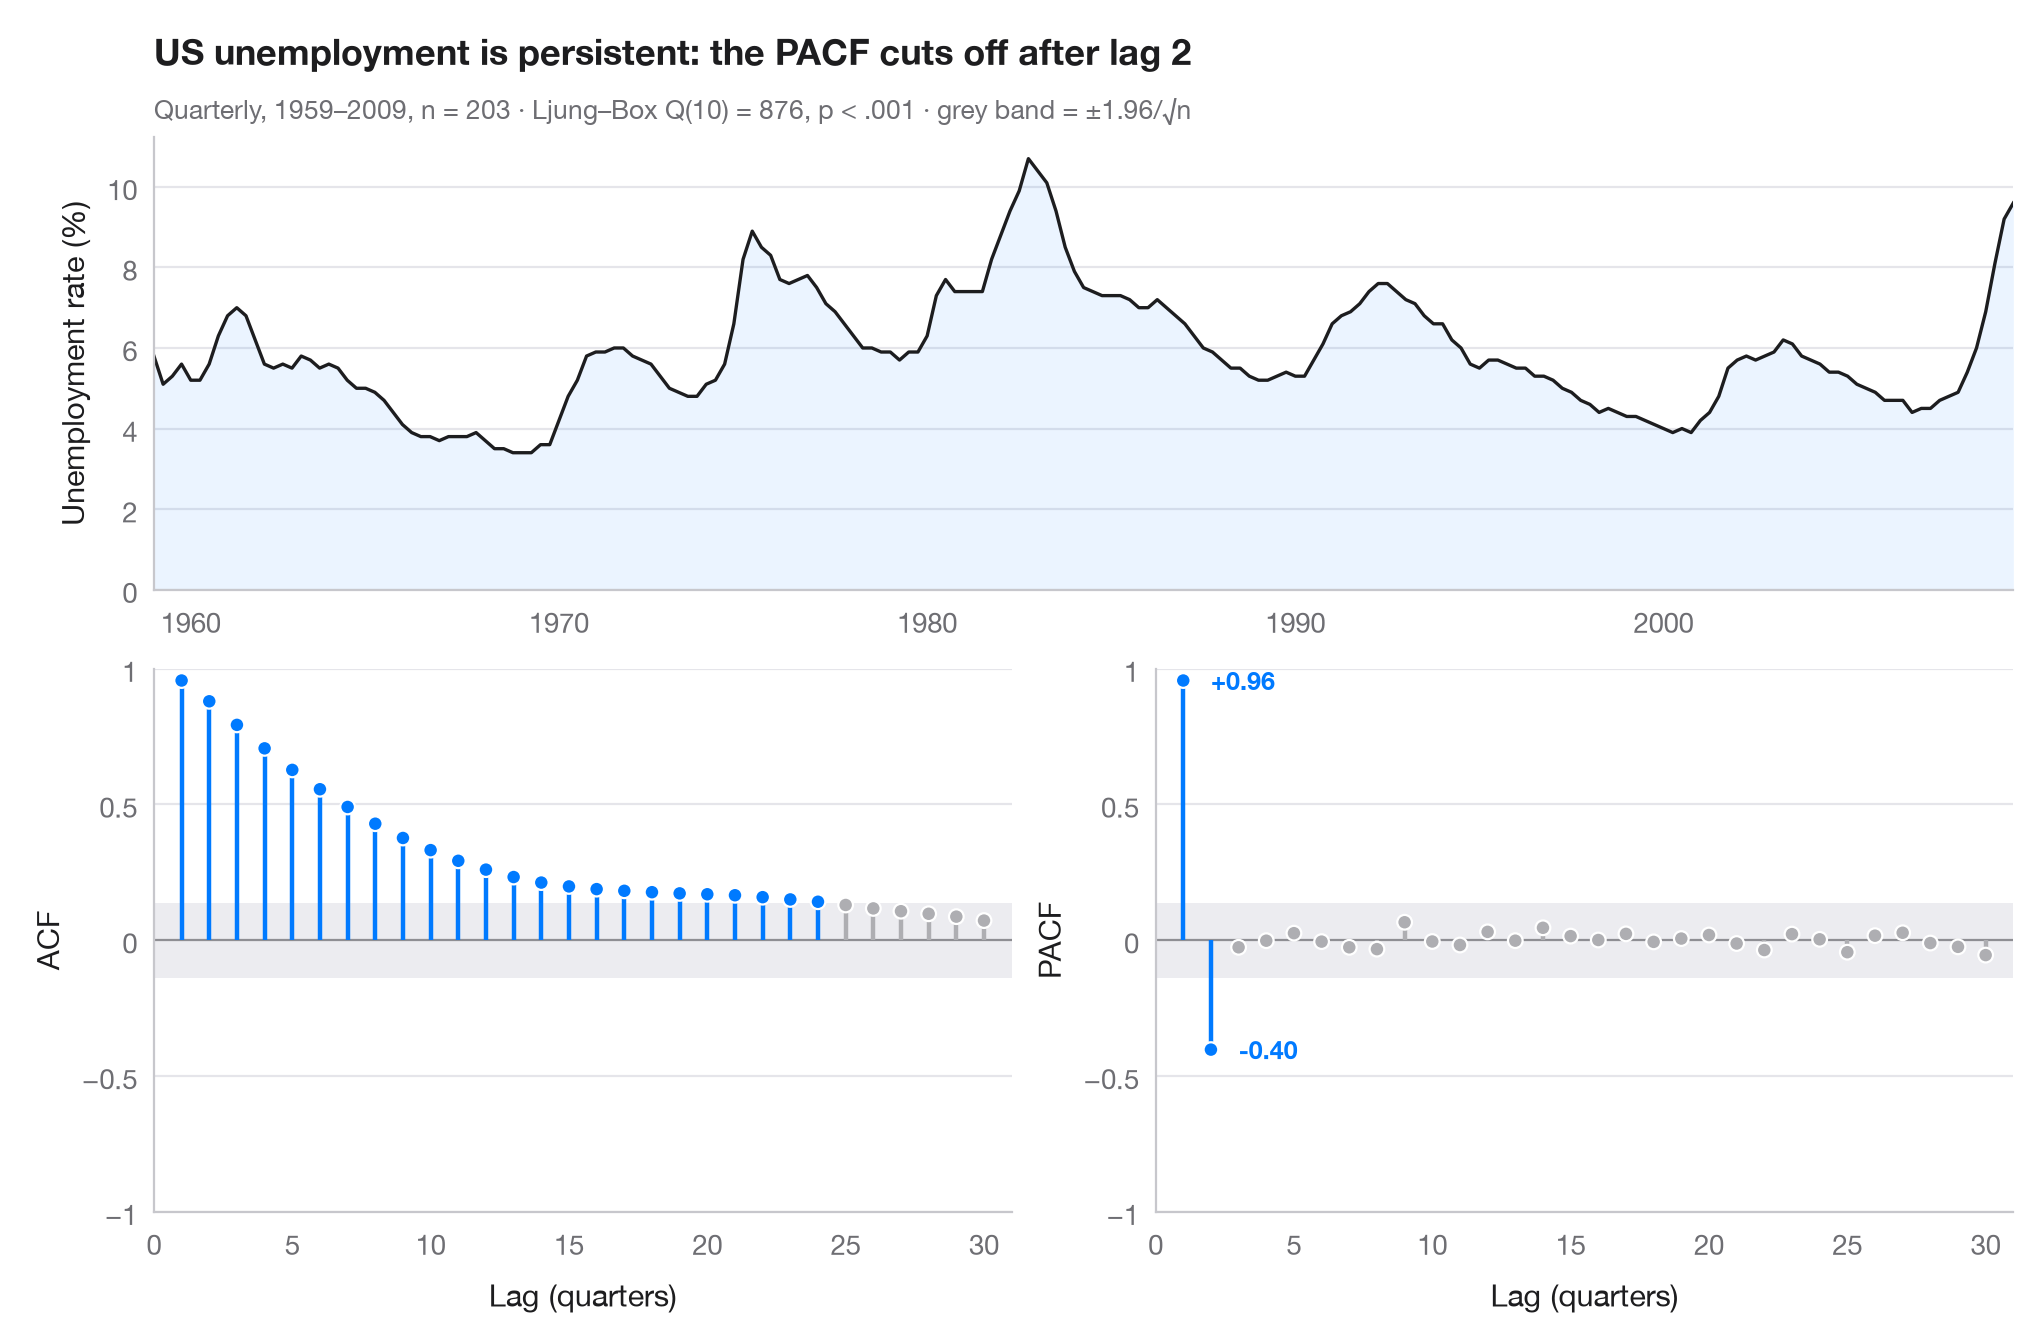
La fonction d'autocorrélation (ACF) mesure à quel point une série est corrélée avec elle-même k pas plus tôt ; l'autocorrélation partielle (PACF) fait de même après avoir retiré l'effet des décalages intermédiaires plus courts. Les tiges qui sortent de la bande grise (±1.96/√n) dépassent ce que produirait un bruit blanc. Ensemble, les deux panneaux suggèrent un modèle : ici, l'ACF décroît lentement sur plusieurs années — un chômage élevé aujourd'hui annonce un chômage élevé l'an prochain —, tandis que la PACF s'annule après deux décalages, la signature d'un processus AR(2).
Les données sont le taux de chômage civil des États-Unis, trimestriel de 1959T1 à 2009T3 (203 trimestres), tiré du jeu de données macroéconomiques fourni avec statsmodels (sm.datasets.macrodata, colonne unemp). Les corrélations proviennent de statsmodels.tsa.stattools.acf et pacf, et le sous-titre rapporte un test de Ljung–Box d'absence d'autocorrélation.
Le code et le texte à l'intérieur des figures sont en anglais.
import matplotlib.pyplot as plt
import numpy as np
import statsmodels.api as sm
from statsmodels.stats.diagnostic import acorr_ljungbox
from statsmodels.tsa.stattools import acf, pacf

# Data: US unemployment rate, quarterly
df = sm.datasets.macrodata.load_pandas().data
y = df.set_index(df.year + (df.quarter - 1) / 4)["unemp"]
n, nlags = len(y), 30
band = 1.96 / np.sqrt(n)
lb = acorr_ljungbox(y, lags=[10]).iloc[0]

fig = plt.figure(figsize=(10, 6.5))
gs = fig.add_gridspec(2, 2, height_ratios=[1, 1.2])
ax_ts = fig.add_subplot(gs[0, :])
axes = [fig.add_subplot(gs[1, 0]), fig.add_subplot(gs[1, 1])]

# Top: the series itself
ax_ts.plot(y.index, y, color="#1D1D1F", lw=1.2)
ax_ts.fill_between(y.index, y, color="#007AFF", alpha=0.08, lw=0)
ax_ts.set(ylabel="Unemployment rate (%)", xlim=(y.index[0], y.index[-1]), ylim=(0, None))

# Bottom: ACF and PACF as lollipops with the white-noise band
values = [acf(y, nlags=nlags)[1:], pacf(y, nlags=nlags, method="ywm")[1:]]
for ax, v, name in zip(axes, values, ["ACF", "PACF"]):
    lags = np.arange(1, nlags + 1)
    sig = np.abs(v) > band
    colors = np.where(sig, "#007AFF", "#AEAEB2")
    ax.axhspan(-band, band, color="#E5E5EA", alpha=0.7, lw=0)
    ax.axhline(0, color="#8E8E93", lw=0.8)
    ax.vlines(lags, 0, v, color=colors, lw=1.6)
    ax.scatter(lags, v, s=28, color=colors, edgecolor="white", lw=0.8, zorder=3)
    ax.set(xlabel="Lag (quarters)", ylabel=name, ylim=(-1, 1), xlim=(0, nlags + 1))
    ax.set_xticks(range(0, nlags + 1, 5))
    ax.set_yticks([-1, -0.5, 0, 0.5, 1], ["−1", "−0.5", "0", "0.5", "1"])
last = np.flatnonzero(np.abs(values[1]) > band)[-1] + 1     # last significant PACF lag
for lag in (1, last):
    axes[1].annotate(f"{values[1][lag - 1]:+.2f}", (lag, values[1][lag - 1]),
                     xytext=(10, 0), textcoords="offset points", va="center",
                     fontsize=9, color="#007AFF", fontweight="semibold")

ax_ts.set_title(f"US unemployment is persistent: the PACF cuts off after lag {last}", pad=26)
p_txt = "p < .001" if lb.lb_pvalue < 0.001 else f"p = {lb.lb_pvalue:.3f}"
ax_ts.text(0, 1.04, f"Quarterly, 1959–2009, n = {n} · Ljung–Box Q(10) = {lb.lb_stat:.0f}, "
           f"{p_txt} · grey band = ±1.96/√n", transform=ax_ts.transAxes, fontsize=9.5, color="#6E6E73")
plt.show()
Les figures utilisent le style PyStatlas (facultatif) : ajoutez plt.style.use("pystatlas.mplstyle") pour obtenir exactement le même rendu.
Source des données
- US quarterly macroeconomic series, 1959–2009. Federal Reserve Bank of St. Louis. FRED, Federal Reserve Economic Data; U.S. Bureau of Labor Statistics (unemployment rate). Accessed December 15, 2009. https://fred.stlouisfed.org/
Compiled by Skipper Seabold for statsmodels (sm.datasets.macrodata); public domain.
Les exemples illustrent des méthodes statistiques. Leurs titres décrivent ce que chaque figure montre dans ces données précises — souvent un échantillon restreint, daté ou partiel —, et non la position de l'auteur sur la question de fond. Pour l'interprétation, le contexte et la qualité des données, reportez-vous aux sources originales citées ici.
Comment citer
PyStatlas est créé et maintenu par Thierry Warin. S'il vous a été utile dans vos travaux, merci de le citer.
Warin, T. (2026). ACF and PACF. In PyStatlas: A Python Gallery of Statistical Graphics for the Social Sciences. https://warint.github.io/pystatlas/time-series/acf-pacf/
@misc{warin2026statlas,
  author       = {Warin, Thierry},
  title        = {PyStatlas: A Python Gallery of Statistical Graphics for the Social Sciences},
  year         = {2026},
  howpublished = {\url{https://warint.github.io/pystatlas/}},
  note         = {Source code: https://github.com/warint/pystatlas}
}Plus dans Séries chronologiques
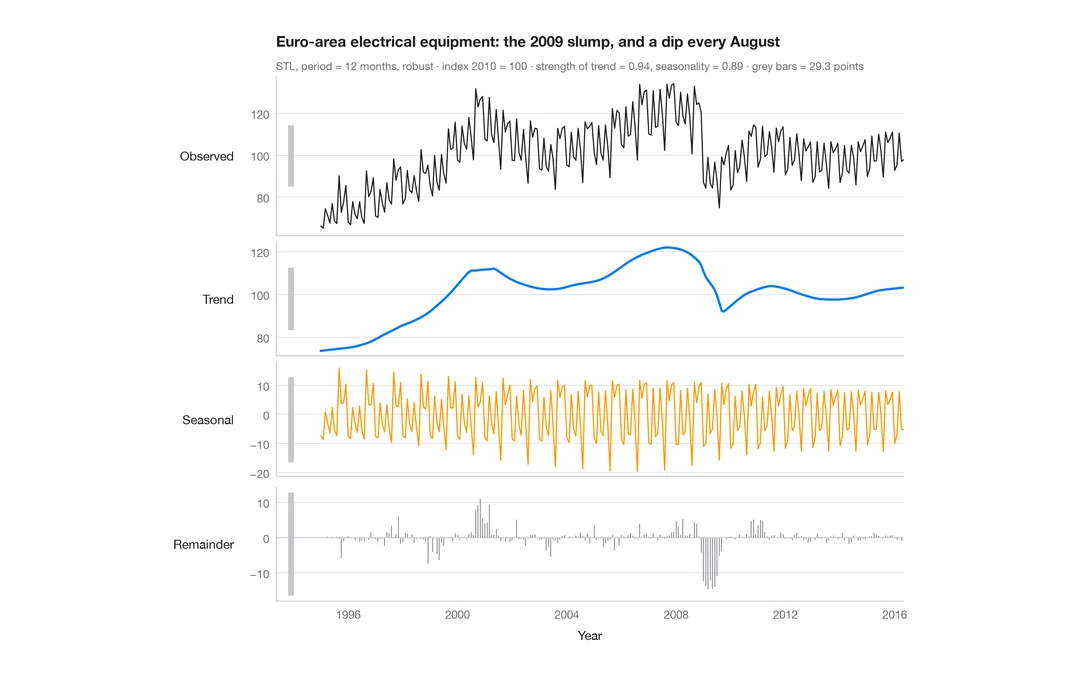
Décomposition STL
Une série mensuelle de chiffre d'affaires industriel décomposée en tendance, saisonnalité et résidu dans des panneaux superposés.
feasts::STL() + autoplot()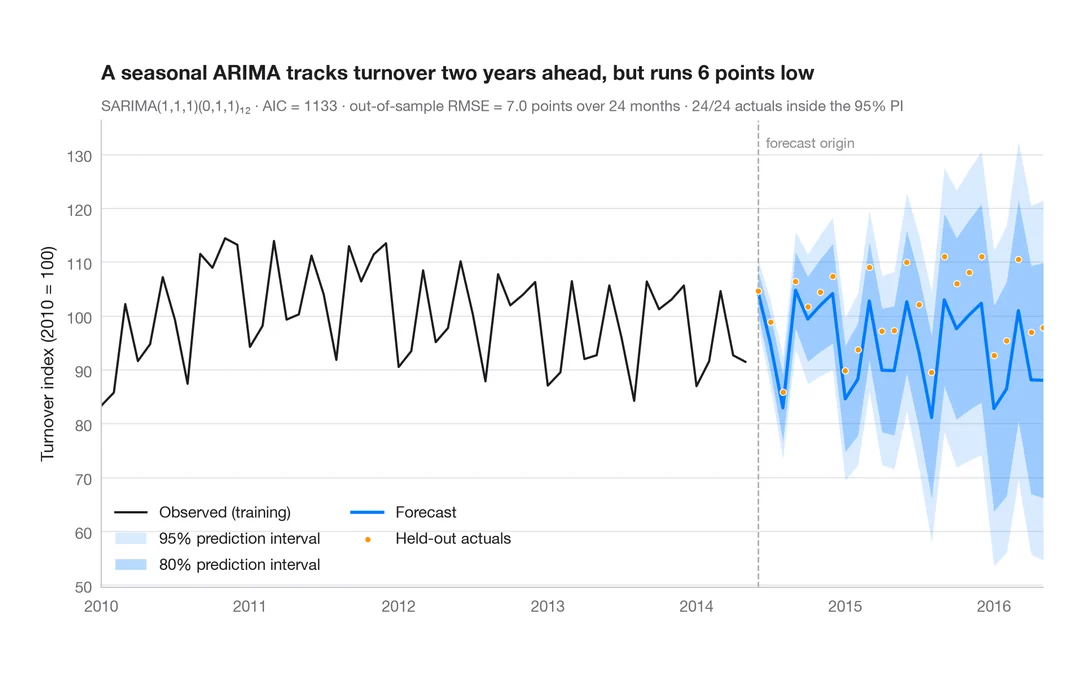
Prévision SARIMA
Prévision ARIMA saisonnière du chiffre d'affaires industriel avec intervalles de prédiction à 80 % et 95 %, confrontée aux données mises de côté.
forecast::autoplot(forecast())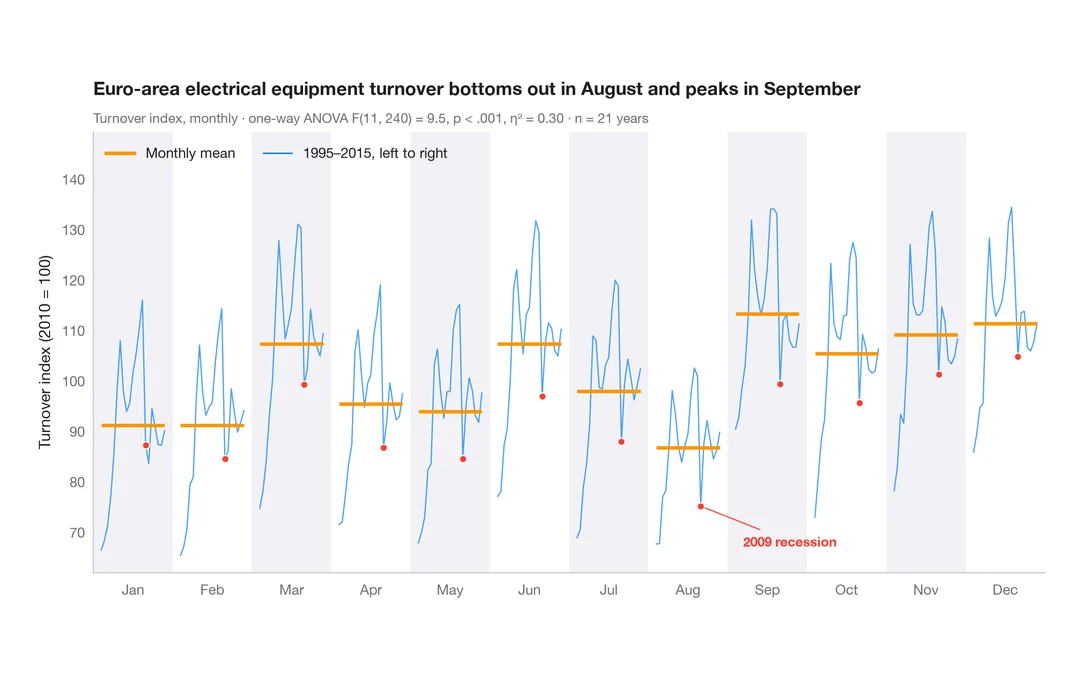
Graphique des sous-séries saisonnières
Le chiffre d'affaires industriel de chaque mois de l'année au fil des ans, avec la moyenne mensuelle comme référence.
feasts::gg_subseries()